

Finary : Patrimoine & Budget
Finary Wealth
- 5,0
- 1.00 beoordelingen
- 100.00K
- Downloads
- Free
- Prijs
Screenshots
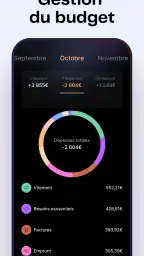
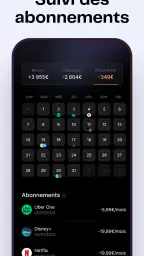
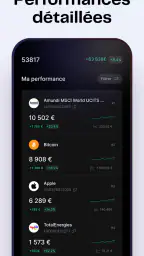
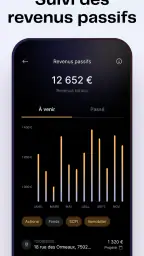
Finary : Patrimoine & Budget Voor- en nadelen
Voordelen
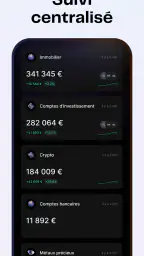
- Helder overzicht van je totale vermogen op één plek.
- Ondersteunt koppelingen met meerdere banken en beleggingsplatformen.
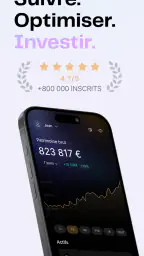
- Handige grafieken maken vermogensgroei eenvoudig inzichtelijk.
- Biedt nuttige inzichten in spreiding en financiële ontwikkeling.
- Strakke interface die prettig werkt op smartphone en tablet.
Nadelen
- Niet alle financiële instellingen worden ondersteund.
- Sommige functies zijn alleen beschikbaar met een betaald abonnement.
- Gegevens kunnen vertraging oplopen na een synchronisatie.
- Het koppelen van accounts kan soms extra controle vereisen.
- Minder geschikt voor gebruikers die alleen hun budget willen bijhouden.
 Analyse door All-app
Wie zijn geld over meerdere rekeningen, beleggingen en andere bezittingen verspreidt, merkt al snel hoe lastig het is om het volledige plaatje te blijven zien. Finary: Patrimoine & Budget probeert dat overzicht op één plek te brengen. Ik heb de app bekeken als financieel hulpmiddel voor dagelijks budgetbeheer én als dashboard voor vermogen en investeringen. Mijn indruk: dit is vooral interessant voor mensen die hun financiële situatie willen ordenen zonder voortdurend tussen bankapps, spreadsheets en losse notities te wisselen.
De app valt onder financiën en wordt ontwikkeld door Finary Wealth. Je kunt haar gratis installeren, terwijl er ook betaalde opties in de app beschikbaar zijn. De leeftijdsclassificatie is PEGI 3, wat logisch is voor een financiële toepassing zonder spelinhoud. Finary verscheen op 24 november 2021 en de huidige versie is 2.149.0. De app werkt vanaf Android 7.0, waardoor ook oudere Android-telefoons in aanmerking komen.
Is Finary geschikt voor jouw manier van geld beheren?
Ik kijk hier vooral naar de vraag of Finary na de eerste kennismaking een vaste plek in je routine verdient. Voor mij hangt dat minder af van hoe vaak je de app opent dan van één praktisch resultaat: kun je na een korte controle sneller een verstandige geldkeuze maken? Ik let daarom op wat het overzicht op terugkerende momenten toevoegt, en op wanneer een eenvoudiger hulpmiddel juist prettiger blijft.
Begin met het probleem dat je wilt oplossen
Ik zou niet beginnen met de vraag of Finary “de beste” financiële app is. De betere vraag is: wil je vooral transacties uitvoeren, of wil je begrijpen hoe je totale financiële situatie eruitziet? Voor betalingen, overschrijvingen en dagelijkse bankzaken blijft de gewone bankapp meestal de logische plek. Finary richt zich meer op het samenbrengen en interpreteren van je financiële overzicht.
Dat verschil is belangrijk. Wie alleen wil weten hoeveel er vandaag op de betaalrekening staat, heeft waarschijnlijk genoeg aan de app van zijn bank. Wie meerdere financiële onderdelen heeft en regelmatig wil controleren hoe alles samenhangt, kan juist voordeel hebben van een centrale omgeving. Denk aan iemand met een betaalrekening bij de ene bank, een spaarrekening bij een andere instelling en beleggingen op een apart platform.
Mijn eerste besliscriterium is daarom overzicht boven losse handelingen. Finary is niet interessant omdat je er per se een extra bankrekening bij krijgt, maar omdat het je financiële informatie als één geheel probeert te laten bekijken. Dat kan helpen bij vragen als: hoeveel vermogen heb ik werkelijk, welk deel staat vast, en hoeveel ruimte heb ik deze maand?
Een realistisch dagelijks scenario
Stel dat je aan het begin van de maand je vaste lasten bekijkt. In je bankapp zie je de recente afschrijvingen, maar je beleggingen en andere vermogensonderdelen staan daar niet noodzakelijk naast. Met Finary kun je je budget en vermogen in dezelfde financiële routine meenemen. Ik zou de app bijvoorbeeld gebruiken op een vast moment na salarisdag: eerst controleren wat beschikbaar is voor de maand, daarna nagaan of het totale vermogen zich ontwikkelt zoals verwacht.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
De waarde zit dan niet in één spectaculaire actie, maar in een betere gewoonte. Door niet alleen naar je betaalrekening te kijken, voorkom je dat een hoog tijdelijk saldo je een te rooskleurig beeld geeft. Andersom zie je ook sneller dat een grote uitgave niet automatisch betekent dat je financiële positie achteruitgaat wanneer andere vermogensonderdelen stabiel blijven. Dat soort context ontbreekt vaak in een eenvoudige budgetapp.
Voor wie de app het meest logisch is
Ik vind Finary vooral passend voor gebruikers die hun financiën al enigszins actief volgen, maar geen zin hebben om alles zelf in een spreadsheet te onderhouden. Ook huishoudens met meerdere financiële doelen kunnen baat hebben bij een centraal overzicht. Je kunt dan makkelijker onderscheid maken tussen geld voor de komende maand en vermogen dat je voor een langere termijn bekijkt.
Beginnende gebruikers kunnen de app eveneens nuttig vinden, maar alleen wanneer ze bereid zijn om hun financiële structuur eerst op orde te brengen. Een dashboard maakt rommelige financiën niet vanzelf duidelijk. Als je niet weet welke rekeningen, beleggingen of verplichtingen je wilt meenemen, kan een extra overzicht in het begin juist meer werk opleveren.
Waar Finary overtuigt
De sterkste kant is de combinatie van budgetbeheer, vermogensoverzicht en investeringen. Veel alternatieven kiezen één invalshoek. Een bankapp is doorgaans goed in dagelijkse betalingen, een budgetapp in inkomsten en uitgaven, en een beleggingsplatform in portefeuille-informatie. Finary probeert die werelden naast elkaar te zetten.
Dat maakt de app vooral waardevol bij beslissingen die meerdere delen van je financiën raken. Wanneer je bijvoorbeeld overweegt om meer te sparen, wil je niet alleen weten hoeveel er deze maand overblijft. Je wilt ook begrijpen of je bestaande vermogen, beleggingen en lopende uitgaven samen een realistisch beeld geven. De app kan in zo’n situatie dienen als controlepunt vóór je een nieuwe financiële gewoonte begint.
Een tweede sterke eigenschap is dat het overzicht kan helpen tegen tunnelvisie. Ik kijk zelf liever niet uitsluitend naar koersbewegingen of alleen naar mijn maandbudget. Beide kunnen misleidend zijn wanneer je ze los van elkaar bekijkt. Een vermogensapp die verschillende onderdelen samenbrengt, nodigt uit om rustiger naar het totaal te kijken in plaats van op elke afzonderlijke beweging te reageren.
Een derde, minder voor de hand liggende toepassing is het voorbereiden van gesprekken en keuzes. Voor een gesprek over een grote aankoop, een verhuizing of een verandering in werk helpt het om eerst je volledige financiële beeld te verzamelen. Finary kan dan fungeren als een persoonlijk financieel startpunt: niet als adviseur die de beslissing voor je neemt, maar als hulpmiddel om met betere informatie te beginnen.
De inrichting bepaalt hoeveel je eraan hebt
Een app als deze beloont nauwkeurigheid. Ik zou na installatie niet meteen proberen alles tegelijk te beoordelen. Begin met de onderdelen die je het vaakst gebruikt en controleer daarna of het weergegeven totaal logisch aanvoelt. Als een bedrag onverwacht lijkt, zoek dan eerst naar een ontbrekende rekening, een dubbele registratie of een onderdeel dat je anders interpreteert.
Dat is een praktische tip die in een korte winkelomschrijving snel verloren gaat: vertrouw een financieel dashboard pas nadat je het hebt gecontroleerd. Een mooi totaalbedrag is alleen nuttig wanneer je weet welke onderdelen erin zitten. Zeker bij investeringen kan de waarde regelmatig veranderen, waardoor je het overzicht als momentopname moet lezen en niet als een gegarandeerde uitkomst.
Ik zou daarnaast vaste controlemomenten kiezen in plaats van de app voortdurend te openen. Voor dagelijks budgetteren kan een korte blik nuttig zijn, maar voor vermogen en investeringen leidt te vaak kijken mogelijk tot onrust of impulsieve conclusies. Een wekelijkse controle van je budget en een rustiger periodiek moment voor je totale vermogen lijkt mij verstandiger dan eindeloos verversen.
Wanneer een alternatief beter past
De gewone bankapp blijft waarschijnlijk beter voor iemand die alles bij één bank doet en vooral betalingen, saldo en afschrijvingen wil volgen. Daar zit minder afstand tussen de informatie en de actie die je wilt uitvoeren. Je hoeft dan geen extra financiële omgeving te onderhouden voor een probleem dat je al eenvoudig oplost.
Een eenvoudige budgetapp kan geschikter zijn wanneer je uitsluitend grip op uitgaven zoekt. Wie geen beleggingen of verspreid vermogen heeft, kan een kleiner hulpmiddel overzichtelijker vinden. In dat geval kan de extra nadruk op totaalvermogen meer zijn dan je nodig hebt, terwijl een simpele indeling van inkomsten, vaste lasten en variabele uitgaven directer werkt.
Een spreadsheet blijft ook een serieuze concurrent. Dat klinkt ouderwets, maar een spreadsheet geeft maximale vrijheid in categorieën, berekeningen en eigen definities. Voor iemand die graag zelf formules bouwt of een zeer specifieke financiële methode volgt, kan dat beter aansluiten. De prijs van die vrijheid is tijd: je moet zelf gegevens bijhouden, fouten opsporen en de structuur onderhouden.
Voor diepgaande analyse van beleggingen kan een gespecialiseerd beleggingsplatform eveneens logischer zijn. Zo’n omgeving is ontworpen rond orders, posities of marktinformatie, terwijl Finary volgens mijn beoordeling vooral als breder financieel overzicht werkt. Ik zou de app dus niet kiezen met de verwachting dat ze elke gespecialiseerde beleggingsfunctie vervangt. De kracht zit juist in de verbinding tussen beleggen en de rest van je financiële leven.
De overstap vraagt meer dan alleen installeren
De grootste overstapkosten zijn niet alleen financieel. Je moet tijd nemen om je situatie te inventariseren en te bepalen welke informatie je in één overzicht wilt zien. Dat kan in het begin voelen als administratie, vooral wanneer je financiële leven verspreid is over verschillende aanbieders of wanneer je eerdere budgetten niet consequent hebt bijgehouden.
Daarom zou ik vóór de overstap een korte lijst maken van je vaste rekeningen, spaargeld, beleggingen en terugkerende verplichtingen. Niet om alles ingewikkeld te maken, maar om later te kunnen controleren of het beeld compleet is. Maak ook vooraf duidelijk welk doel je hebt: minder uitgeven, meer sparen, je vermogen volgen of simpelweg stoppen met handmatig combineren.
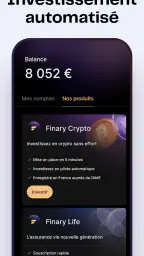
De gratis toegang verlaagt de drempel om te beginnen. Tegelijk zijn er in-app-aankopen van € 19,99 tot € 349,99 bij facturering via Google Play. Ik zou daarom eerst bepalen of de basiservaring jouw probleem werkelijk oplost voordat je een betaalde optie overweegt. De goedkoopste keuze is niet automatisch de beste, maar betalen heeft pas zin wanneer je het overzicht daadwerkelijk gebruikt om betere beslissingen te nemen.
Ook de overstap terug verdient aandacht. Zodra je gewend raakt aan één centraal dashboard, kan het onhandig voelen om opnieuw met losse apps of een spreadsheet te werken. Dat is geen reden om Finary te vermijden, maar wel een reden om je eigen administratie niet volledig afhankelijk te maken van één scherm. Bewaar belangrijke financiële documenten en je eigen uitgangspunten op een plek waar je er onafhankelijk bij kunt.
Gebruiksgemak tegenover financiële discipline
Finary kan het verzamelen van informatie eenvoudiger maken, maar het neemt de moeilijke keuzes niet over. De app kan je helpen zien waar je staat; ze bepaalt niet automatisch hoeveel je moet sparen of welk risico bij je past. Dat onderscheid vind ik belangrijk, zeker voor gebruikers die hopen dat een financieel dashboard vanzelf tot beter gedrag leidt.
Mijn advies is om elk overzicht te koppelen aan een concrete actie. Zie je dat je maandbudget vaak te krap is, pas dan een categorie of vaste grens aan. Merk je dat je totale vermogen moeilijk te begrijpen is, noteer dan welke onderdelen je afzonderlijk wilt volgen. Zonder zo’n vervolgstap blijft de app vooral een kijkvenster.
Een ander aandachtspunt is emotionele interpretatie. Een daling in een beleggingsonderdeel kan het totale beeld beïnvloeden, maar dat betekent niet automatisch dat je onmiddellijk moet handelen. Ik zou Finary gebruiken om patronen en verhoudingen te bekijken, niet om op basis van één momentopname impulsieve financiële beslissingen te nemen.
Mijn oordeel na het vergelijken van de opties
De beoordeling van Finary op Google Play is gemiddeld 5,0 op basis van ongeveer 6,3 duizend beoordelingen, en de app heeft meer dan 100 duizend installaties. Zulke cijfers zeggen vooral dat het concept veel belangstelling krijgt; ze vervangen mijn eigen besliscriterium niet. Voor mij telt vooral of de combinatie van budget, vermogen en investeringen aansluit op de manier waarop iemand zijn geld werkelijk beheert.
Ik zou Finary aanraden aan iemand die meerdere financiële onderdelen wil samenbrengen en bereid is af en toe tijd te steken in een betrouwbaar overzicht. De gratis instap maakt het redelijk om eerst te ervaren of die centrale blik nuttig is. Vooral wanneer je nu tussen bankapps en handmatige lijstjes wisselt, kan de app een duidelijke verbetering in routine geven.
Ik zou haar niet als eerste keuze geven aan iemand die alleen bankzaken uitvoert, een uiterst eenvoudige uitgavenlijst nodig heeft of volledige controle over elk detail in een zelfgebouwd spreadsheet wil houden. Ook wie een gespecialiseerde omgeving voor intensieve beleggingsanalyse zoekt, moet zijn verwachtingen bijstellen. Finary is voor mij eerder een financiële cockpit dan een vervanging voor elke afzonderlijke financiële dienst.
Mijn duidelijke aanbeveling is daarom genuanceerd: probeer Finary wanneer je financiële probleem versnippering is. Richt de app rustig in, controleer of de totalen kloppen en gebruik het overzicht op vaste momenten. Als je merkt dat je er betere budgetkeuzes door maakt of eindelijk je volledige vermogen begrijpt, kunnen betaalde mogelijkheden het overwegen waard zijn. Blijft je behoefte beperkt tot saldo en betalingen, dan is je bestaande bankapp waarschijnlijk de eenvoudigere en verstandigere oplossing.
Uiteindelijk vind ik de app het sterkst voor de gebruiker die niet nóg een financieel hulpmiddel wil, maar juist minder losse hulpmiddelen nodig wil hebben. Dat is een bescheiden belofte, maar wel een nuttige. Finary maakt financiële planning niet automatisch gemakkelijk; het kan wel de afstand verkleinen tussen alle losse cijfers en het besluit dat je uiteindelijk zelf moet nemen.
Veelgestelde vragen
Wat is Finary: Patrimoine & Budget precies?
Finary: Patrimoine & Budget is een financiële app waarmee je een overzicht kunt maken van je vermogen, bezittingen en budget. Je kunt onder andere bankrekeningen, beleggingen, vastgoed en andere financiële activa centraliseren. De app is vooral bedoeld voor gebruikers die hun financiële situatie duidelijker willen volgen, trends willen analyseren en meer inzicht willen krijgen in hun nettovermogen en vermogensverdeling.
Kan ik mijn bankrekeningen en beleggingen met Finary koppelen?
Ja, Finary ondersteunt koppelingen met verschillende financiële instellingen en beleggingsplatformen, afhankelijk van je land en de beschikbare integraties. Hierdoor kunnen bepaalde gegevens automatisch worden bijgewerkt, zodat je niet alles handmatig hoeft in te voeren. Controleer wel vooraf of jouw bank, broker of rekeningtype wordt ondersteund. Sommige activa, zoals vastgoed of alternatieve investeringen, moet je mogelijk zelf toevoegen.
Is Finary veilig om te gebruiken?
Finary gebruikt beveiligingsmaatregelen om financiële gegevens en accountinformatie te beschermen. Bij gekoppelde rekeningen werkt de app doorgaans met externe verbindingen waarbij je bankgegevens niet rechtstreeks in Finary hoeven te worden opgeslagen. Toch blijft voorzichtigheid belangrijk: gebruik een sterk, uniek wachtwoord, activeer beschikbare extra beveiliging en controleer regelmatig welke accounts en machtigingen actief zijn. Geen enkele online financiële dienst is volledig zonder risico.
Is Finary gratis of heb ik een abonnement nodig?
Finary biedt doorgaans een gratis instapniveau, maar sommige uitgebreide functies kunnen alleen beschikbaar zijn met een betaald abonnement. Denk bijvoorbeeld aan diepgaandere analyses, extra rapportages, geavanceerde vermogensinzichten of een groter aantal koppelingen. De precieze inhoud, prijzen en proefperiodes kunnen veranderen. Bekijk daarom de actuele abonnementsinformatie in de app of de officiële downloadpagina voordat je een betaalde keuze maakt.
Is Finary geschikt voor financieel advies en beleggen?
Finary is vooral een hulpmiddel voor financieel overzicht, budgetbeheer en analyse van je vermogen. De app kan je helpen om inkomsten, uitgaven, rendementen en risicospreiding beter te begrijpen, maar vervangt geen persoonlijk advies van een erkende financieel adviseur. Informatie of grafieken in de app zijn geen garantie voor toekomstige rendementen. Gebruik de resultaten als ondersteuning bij je eigen onderzoek en neem beleggingsbeslissingen zorgvuldig.


